Guida Fiscale Agenti di Commercio: Principio di Cassa, Deduzioni e Gestione ENASARCO
deduzione contributi agenti commercio – La gestione dei contributi previdenziali e fiscali rappresenta un aspetto cruciale per gli agenti e i rappresentanti di commercio. Comprendere il principio di cassa, le modalità di deduzione nei diversi regimi fiscali e la gestione di eventuali ritardi o sanzioni è fondamentale per evitare errori e ottimizzare il carico fiscale.
Questa guida pratica riassume le regole chiave diffuse dall’USARCI (Unione Sindacati Agenti e Rappresentanti di Commercio Italiani).
1. Il Principio di Cassa: Falsi Miti e Regole Reali
Per i contributi previdenziali vige rigidamente il principio di cassa, ma spesso si commettono errori di valutazione sulle tempistiche di deducibilità.
- Il falso mito da sfatare: Ai fini fiscali non fa fede la data di emissione della fattura e nemmeno il momento in cui la mandante trattiene materialmente la somma dalle provvigioni.
- La realtà dei fatti: L’unico elemento che determina la deducibilità è la data effettiva di accredito dei fondi nelle casse dell’ENASARCO.
- Cosa fare per controllare:
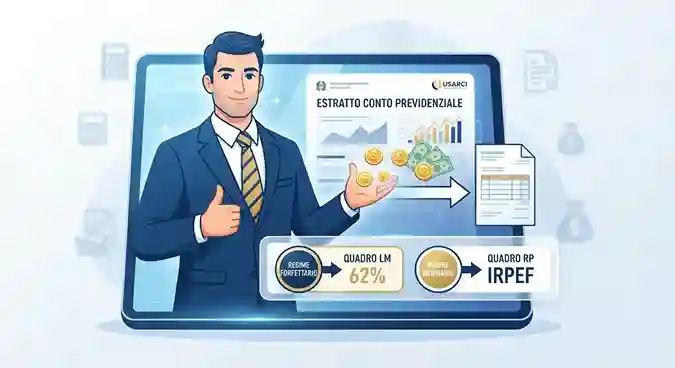
- Consulta regolarmente il tuo estratto conto previdenziale ufficiale.
- Verifica la data di effettivo accredito visibile sul portale: sarà quella a stabilire l’anno fiscale esatto in cui potrai beneficiare della deduzione.
2. Come Dedurre i Contributi in Base al Regime Fiscale
Le modalità di scomputo dei contributi variano in base al regime contabile adottato dall’agenzia:
Regime Forfettario
- Dove inserirli: I contributi versati vanno sottratti direttamente all’interno del Quadro LM.
- Come funzionano: La deduzione avviene dopo l’applicazione del coefficiente di redditività del 62%, riducendo efficacemente la base imponibile prima del calcolo dell’imposta sostitutiva.
Regime Ordinario o Semplificato
- Dove inserirli: I contributi accreditati nel corso dell’anno solare devono essere inseriti nel Quadro RP tra gli oneri deducibili.
- Come funzionano: L’importo agisce direttamente sulla riduzione del reddito complessivo lordo, diminuendo la base imponibile su cui verranno applicate le aliquote IRPEF.
3. Pagamenti in Ritardo, Sanzioni e Consigli di Tutela
Ritardi nei versamenti da parte della mandante o regolarizzazioni di posizioni passate richiedono particolare attenzione per non perdere o slittare i benefici fiscali.
- Gestione dei pagamenti tardivi: Se la mandante paga in ritardo o si regolarizza una posizione, i contributi si considerano deducibili esclusivamente nell’anno in cui vengono effettivamente saldati. Attenzione: un accredito registrato il 1° gennaio sposta automaticamente il beneficio fiscale all’anno successivo.
- Il nodo delle sanzioni: La normativa fiscale è severa e non ammette sconti; di conseguenza, le sanzioni amministrative non sono deducibili né scaricabili.
- Il consiglio pratico dell’esperto: Accedi periodicamente alla tua area riservata ENASARCO, scatta degli screenshot della tua posizione aggiornata e incrocia regolarmente i dati con la tua contabilità interna per prevenire disallineamenti.