Passaggio da Ditta Individuale a Società di Agenzia: Implicazioni e Gestione della Contribuzione Enasarco
Quando un agente di commercio decide di abbandonare la forma della ditta individuale per costituire una società di agenzia insieme a un socio, uno degli aspetti più critici da considerare riguarda la continuità della posizione contributiva e la salvaguardia dei diritti pensionistici maturi.
La scelta della struttura societaria determina in modo sostanziale l’impatto sul monte contributivo e sui futuri requisiti di pensionamento.
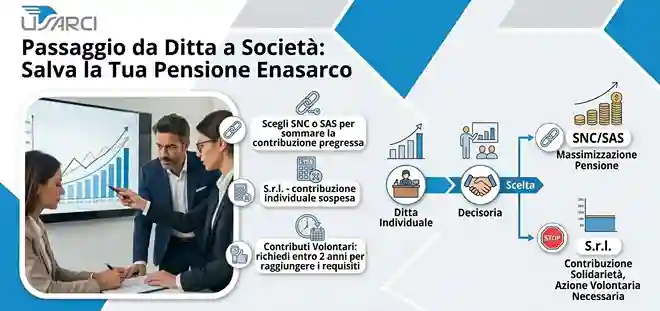
1. La scelta della Società di Persone (S.n.c. e S.a.s.)
Opzione che garantisce la continuità della posizione contributiva individuale.
- Società in Nome Collettivo (S.n.c.): I contributi versati dalle aziende mandanti (rispettando i previsti massimali) vengono ripartiti tra i soci in proporzione alle rispettive quote di partecipazione al capitale sociale.
- Società in Accomandita Semplice (S.a.s.): Il versamento dei contributi riguarda esclusivamente i soci accomandatari, in quanto soci lavoratori. I soci accomandanti (finanziatori) non sono destinatari di alcuna contribuzione previdenziale.
Impatto sulla pensione:
In entrambe le forme di società di persone, i contributi accumulati come soci si sommano direttamente a quelli versati in precedenza durante l’attività svolta come ditta individuale. Il periodo contributivo totale viene così conteggiato senza interruzioni ai fini dell’anzianità necessaria per il raggiungimento della pensione.
2. La scelta della Società a Responsabilità Limitata (S.r.l.)
Il passaggio a una società di capitali interrompe l’accumulo di contributi previdenziali individuali.
Per le S.r.l., le aziende preponenti sono tenute esclusivamente al versamento di un contributo di solidarietà calcolato sulle provvigioni annue (con onere ripartito equamente tra preponente e agente). Tuttavia, questo versamento è destinato a un fondo di assistenza generico e non adalimenta il fondo previdenziale individuale dell’agente.
Di conseguenza, la maturazione dell’anzianità contributiva si blocca nel momento in cui cessa l’attività come ditta individuale.
3. Strategie e verifiche prima del cambio societario
Prima di chiudere la ditta individuale per passare a una S.r.l., è fondamentale effettuare un controllo dell’estratto conto contributivo per verificare l’anzianità accumulata:
- Meno di 20 anni di contributi:Per non disperdere il capitale versato, è indispensabile fare richiesta per il versamento dei contributi volontari. La domanda va presentata, a pena di decadenza, entro due anni dal 1° gennaio successivo alla data di cessazione dell’attività individuale.
- Tra 20 e 25 anni di contributi:I 20 anni rappresentano la soglia minima per accedere alla pensione di vecchiaia (al compimento dei 72 anni di età o anticipata a 70). È tuttavia consigliabile valutare l’opportunità di versare contributi volontari per raggiungere la quota di 25 anni, soglia che consente di anticipare l’accesso alla pensione a 67 anni (o 65 in forma anticipata).
- Almeno 25 anni di contributi:I requisiti contributivi necessari risultano pienamente soddisfatti; sarà sufficiente attendere il raggiungimento dell’età anagrafica prevista per l’invio della domanda di pensione.